ФСБУ 4/2023: как изменится бухгалтерская отчетность с 2025 года
В 2025 г. появились новые требования к структуре, форме и раскрытию отчетных данных. В этой статье поговорим об изменениях бухгалтерской отчетности, обусловленных введением Федерального стандарта бухучета 4/2023.
Что такое стандарт ФСБУ 4/2023 и когда он применяется?
ФСБУ 4/2023 "Бухгалтерская (финансовая) отчетность" по приказу Министерства финансов был утвержден 4 октября 2023 г.; в нем регламентируется новый порядок формирования и предоставления годовой и промежуточной отчетности. Указанный федеральный стандарт обязателен к использованию для отчетности за 2025 год; к отчетности по предыдущим временным периодам применять его нельзя — в ее адрес продолжают действовать ПБУ 4/99 от 6 июля 1999 г. и Приказ Министерства финансов №66Н от 2 июля 2010 г.
Новый стандарт обязателен в том числе для тех организаций, которые формируют отчетность только для публикации в интернете. Отчетность по ФСБУ 4 /2023 не должен сдавать Центральный банк, бюджетные организации, а также те предприятия, которые формируют консолидированную финансовую отчетность либо отчетность, выходящую за рамки целей, указанных в ФЗ-402 от 6 ноября 2011 г. Для индивидуальных предпринимателей, не обязанных вести бухгалтерский учет, ничего не изменилось — они все так же не должны предоставлять отчетность, как и ранее.
Основные изменения
В новом стандарте ФСБУ 4/2023 бухгалтерская отчетность предоставляется по тому же перечню, что и в предыдущие годы, но теперь в ней появились новые формы отчетных бланков (в частности — формы баланса и отчета о финансовых результатах), которые могут корректироваться предприятием в соответствии со спецификой его сферы деятельности (если это не идет вразрез с требованиями нормативно-правовых актов по бухучету). Уточняет ФСБУ 4/2023 и промежуточную отчетность бухгалтерскую отчетность: по новым правилам формирования она по своей структуре приравнивается к годовой.
Стандарт ФСБУ 4 /2023 уточняет ряд понятий, среди которых — “достоверность”: этот термин применяется к бухгалтерской отчетности, сведения которой отвечают ряду критериев: к ним, в частности, относятся релевантность отраслевым и федеральным стандартам бухучета, систематизированность в соответствии с новым ФСБУ, нейтральность раскрытых в бухгалтерском учете сведений и их существенность. К “существенной” относится информация, искажение или пропуск которой может иметь экономические последствия для пользователей бухгалтерской отчетности.
Также в формах отчетности нового федерального стандарта бухгалтерского учета ФСБУ 4/2023 появились новые строки — “Инвестиционная недвижимость” в балансовом активе и “Накопленная дооценка” в балансовом пассиве.
Изменения для разных типов организаций
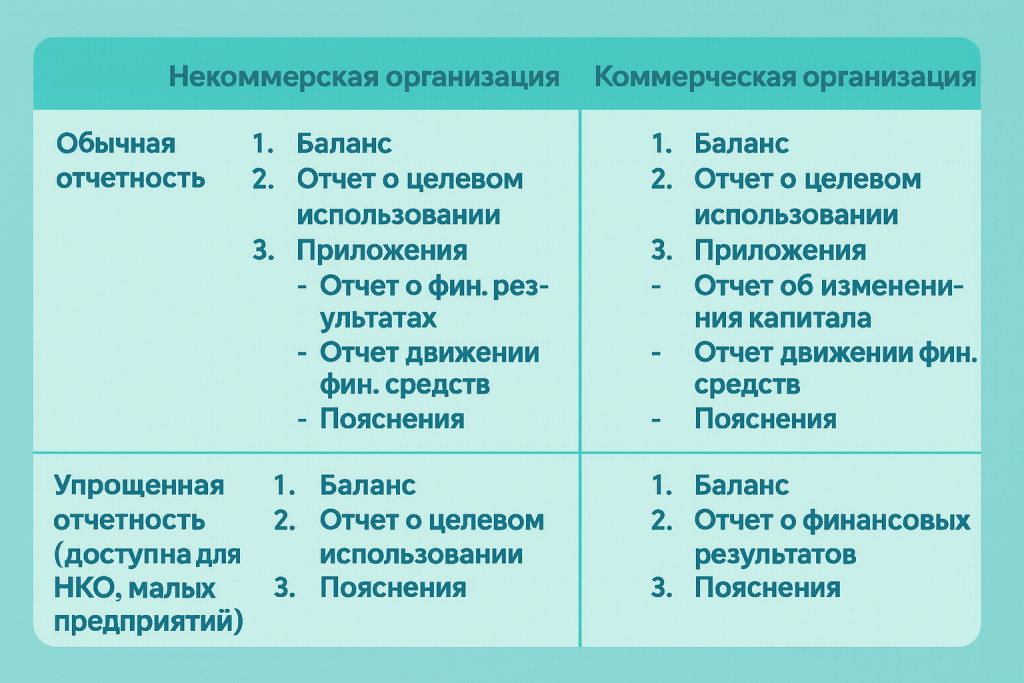
В соответствии с новым ФСБУ 4 для некоммерческих и коммерческих организаций будет отличаться состав промежуточной и годовой отчетности:
-
НКО должны предоставить отчет по целевому использованию денежных средств с приложениями (которые ранее от них не требовались);
-
коммерческие организации формируют отчет о фин.результатах с приложениями.
В соответствии с ФСБУ 4 бухгалтерская отчетность организации должна включать в себя баланс — как для коммерческих, так и для некоммерческих предприятий. Если коммерческое предприятие отчитывается по упрощенной форме, то оно может предоставить по ФСБУ 4/2023 баланс и отчет о финансовых результатах, но в этом случае должно соблюдаться требование о минимальном раскрытии информации, которое касается описания политики учета, соответствия отраслевым и федеральным учетным стандартам, раскрытия существенных данных.
Организации, относящиеся к малому и среднему сегменту предпринимательства, могут отчитываться в неполной форме и предоставлять в соответствии с ФСБУ 4 бухгалтерскую финансовую отчетность в упрощенном виде — при условии, что годовой доход у них составляет не более 800 000 000 руб., по спискам в компании работает не более сотни человек, доля государственного участия не превышает 1/4, а участие иностранных фирм составляет не более 49%.
Как считать по-новому
В соответствии с ФСБУ 4 бухгалтерская отчетность должна соответствовать новым правилам раскрытия существенной информации, по причине чего ее можно будет раскрывать не только в расшифровках к строкам отчетности, но и в соответствующих пояснениях.
В ФСБУ 4/2023 к отчетности предъявляется новый порядок формирования пояснений: для отчетности за 2025 г. в них должны быть включены данные о ключевых видах деятельности, политике учета, дате государственной регистрации, а также дополнения и пояснения к показателям бухгалтерской отчетности. Особые условия действуют в адрес пояснений акционерных обществ и обществ с ограниченной ответственностью — в частности, относительно раскрытия информации и данных о долях в разрезе уставного капитала. Оформлять пояснения можно как и раньше, в табличном виде или текстовом.
По новым правилам ФСБУ 4/2023 в отчетности можно группировать некоторые показатели, которые являются близкими по значению. В частности, теперь предприятия, сдающие неполную отчетность, могут объединять данные баланса, отчета о финансовых результатах, отчета о целевом использовании. Также у организаций, пользующихся возможностью сдачи упрощенных отчетов, могут группироваться в отчетности данные об основных средствах, показатели баланса и отчета о финансовых результатах, сведения по иным расходам и доходам, а также прочие близкие по значению показатели.
В соответствии с новым Федеральным стандартом бухучета ФСБУ 4 в отчетности о финансовых результатах пояснения могут включать сведения о тех издержках, которые имеют отношение к изменению по “незавершенке” и касаться производственных остатков и готовой продукции. В зачет иных расходов и доходов по отчетному периоду в ОФР идут курсовые разницы, сведения по переоценке внеоборотных активов, их обесценению и восстановлению обесценения.
Содержат новые правила и требования к отражению активов и обязательств, которые делятся на долго- и краткосрочные. В балансе должны отражаться краткосрочные обязательства — и как составляющие долгосрочных, которые должны быть погашены в течение года после наступления отчетной даты, и как части реструктуризированного на более длительный период долга. В ФСБУ №4/2023 определяются критерии, в соответствии с которыми обязательства могут признаться краткосрочными; для признания достаточно наличия хотя бы одного из критериев. Те обязательства, которые не соответствуют как минимум одному из критериев, в балансовой структуре рассматриваются как долгосрочные.
Что делать бухгалтеру в соответствии с новыми правилами?
- Актуализировать политику учета;
- Ознакомиться с приложениями № 3–10 к ФСБУ 4/2023;
- Проверить состав и форму отчетности на соответствие новым правилам;
- Изучить требования к пояснениям и обратить внимание на “сглаженные” строки;
- Протестировать на соответствие ФСБУ 4 промежуточную отчетность за I квартал;
- Если в чем-то есть сомнения, обратиться к специалистам.
Как 1С помогает реализовать требования ФСБУ 4 в 2025 г.?
В соответствии с новыми правилами бухгалтерская отчетность приобретает более индивидуальный характер и значительно меньше, нежели ранее, зависит от универсальных форм. Соответственно предприятиям потребуются гибкие инструменты для настройки отчетных форм с обеспечением “прозрачности” данных и релевантности нормативно-правовым требованиям.
Такие инструменты предоставляют пользователям программные продукты фирмы 1С, которые обеспечивают возможности для индивидуальной настройки бухгалтерской отчетности с сохранением преемственности, унификации показателей, их сопоставимости и дальнейшей обработки для ряда пользователей отчетности, в том числе — и для государственных институтов и организаций общественного развития.
В новых релизах 1С реализована поддержка обновленных форм ФСБУ 4/2023, настройка отчетной структуры и структуры пояснений, а также встроены алгоритмы для выделения краткосрочной части обязательств. В последующих релизах программного решения предполагается создание новых инструментов, объединяющих отчетные показатели и пояснения, а также внедрение механизмов для проверки алгоритмов, с помощью которых формируются показатели финансовой отчетов.
Соблюдать нормативно-правовые требования относительно оформления бухгалтерской отчетности по новым правилам будет легче при поддержке “Софт-Юнити”. Хотя продукт фирмы 1С уже сейчас подходит для подготовки бухгалтерской отчетности по новым правилам — для корректности ее предоставления необходима тщательная настройка программного решения.
Если вы не уверены в том, что ваша конфигурация 1С настроена оптимальным образом для предоставления отчетности в соответствии с Федеральным стандартом бухгалтерской отчетности ФСБУ 4/2023 — пригласите специалиста “Софт-Юнити”, и он проверит правильность настроек и при необходимости их доработает.
Количество просмотров: 361